
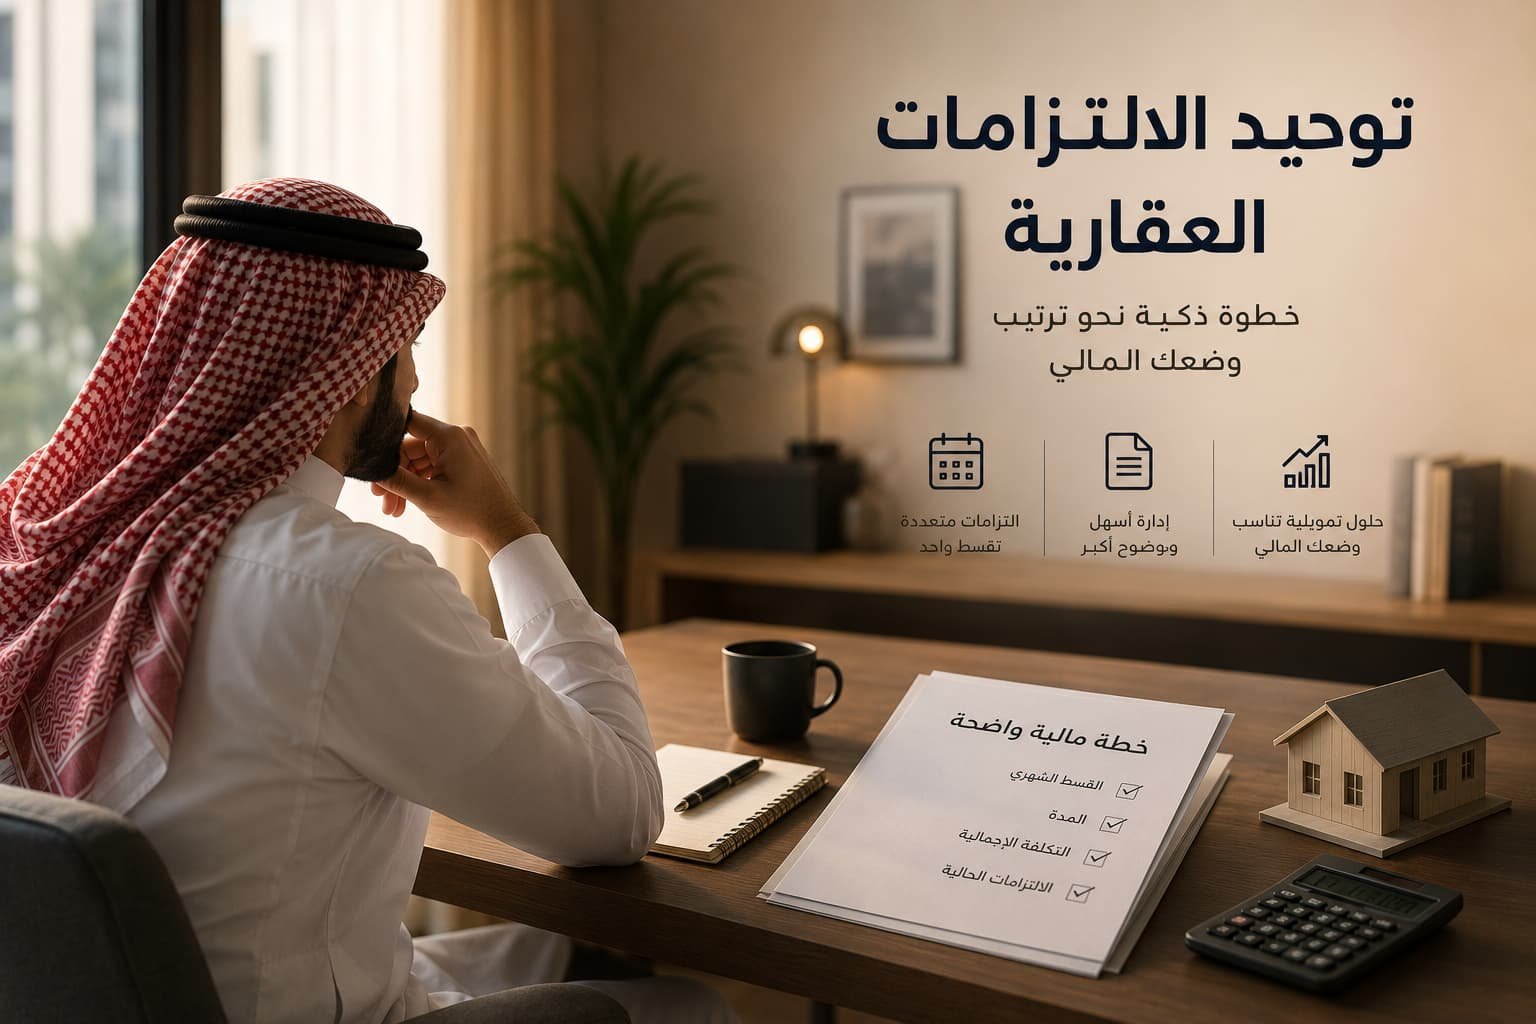
عندما تتراكم الأقساط والالتزامات، لا تكون المشكلة دائماً في قيمة الدخل، وإنما في تعدد الالتزامات وتوزعها بين أكثر من جهة.
قسط هنا، والتزام هناك، وتمويل عقاري في جهة أخرى… ومع مرور الوقت يصبح من الصعب معرفة الصورة المالية كاملة.
هنا يظهر توحيد الالتزامات كأحد الحلول التمويلية التي يمكن دراستها لمن يبحث عن طريقة أكثر وضوحاً لتنظيم التزاماته، بحسب حالته وأهليته وشروط الجهة التمويلية.
ما المقصود بتوحيد الالتزامات؟
توحيد الالتزامات هو دراسة إمكانية جمع عدد من الالتزامات المالية ضمن حل تمويلي واحد، بدلاً من التعامل مع عدة التزامات بشكل منفصل.
والهدف ليس فقط تقليل عدد الأقساط، وإنما الوصول إلى ترتيب مالي أكثر وضوحاً يتناسب مع قدرة العميل ووضعه الحالي.
لماذا يفكر البعض في توحيد الالتزامات؟
تعدد الالتزامات قد يجعل إدارة المصروفات الشهرية أكثر تعقيداً.
وعند دراسة خيار التوحيد، يمكن أن يصبح لديك تصور أوضح عن التزامك المالي بدلاً من متابعة عدة أقساط ومواعيد وجهات مختلفة.
لكن المهم أن تتم دراسة التكلفة الإجمالية والمدة والقسط والشروط قبل اتخاذ القرار.
هل توحيد الالتزامات يعني الحصول على تمويل إضافي؟
ليس بالضرورة.
الهدف الأساسي هو إعادة ترتيب الالتزامات القائمة ضمن حل تمويلي مناسب للحالة.
وفي بعض الحالات قد تتوفر خيارات أخرى مرتبطة بالعقار أو بالتمويل، لكن ذلك يعتمد على أهلية العميل وقيمة العقار وشروط الجهة التمويلية.
وماذا لو كان لديك عقار؟
وجود عقار قد يفتح المجال لدراسة حلول تمويلية مختلفة بحسب وضع العميل والتمويل القائم وقيمة العقار.
وقد تكون إعادة التمويل أو بعض الحلول العقارية من الخيارات التي تستحق الدراسة، خصوصاً إذا كان العميل يبحث عن إعادة ترتيب التزاماته والاستفادة من وضعه العقاري.
متى تحتاج إلى دراسة توحيد الالتزامات؟
إذا كنت تتعامل مع عدة التزامات شهرية وتشعر أن إدارتها أصبحت مرهقة، فقد يكون من المناسب دراسة وضعك المالي بالكامل قبل اتخاذ أي خطوة.
ومن المهم أن تسأل:
هل القسط الجديد مناسب لدخلي؟
ما التكلفة الإجمالية للتمويل؟
ما مدة السداد؟
هل توجد رسوم أو تكاليف إضافية؟
وهل يوجد حل آخر يناسب وضعي بشكل أفضل؟
لا تنظر إلى القسط فقط
قد يبدو انخفاض القسط الشهري أمراً جذاباً، لكنه ليس المعيار الوحيد للحكم على أي حل تمويلي.
فقد يؤدي تمديد مدة السداد إلى زيادة التكلفة الإجمالية، ولذلك يجب مقارنة الصورة كاملة وليس القسط الشهري وحده.
القرار الذكي هو الذي يوازن بين القسط والمدة والتكلفة والهدف من التمويل.
ماذا لو كانت لديك متعثرات؟
وجود متعثرات أو التزامات متأخرة قد يؤثر على الخيارات المتاحة والأهلية التمويلية.
لذلك من الأفضل عدم تقديم طلبات عشوائية، بل البدء بدراسة الحالة لمعرفة الحلول الممكنة وفق الأنظمة والشروط المعتمدة.
وقد تشمل الحلول التي يمكن دراستها بحسب الحالة توحيد الالتزامات، أو إعادة التمويل، أو إعادة الجدولة، أو حلولاً عقارية وتمويلية أخرى.
كيف تساعدك الحزم العقارية؟
في الحزم العقارية نبدأ من وضعك الحالي واحتياجك الفعلي، ثم ندرس الخيارات العقارية والتمويلية الممكنة بحسب حالتك.
هدفنا أن نساعدك على الوصول إلى حل واضح ومدروس بدلاً من الدخول في التزام جديد دون معرفة الصورة كاملة.
قبل أن توحد التزاماتك اسأل نفسك
ما إجمالي التزاماتي الحالية؟
كم أدفع شهرياً؟
ما المدة المتبقية لكل التزام؟
هل لدي عقار يمكن أن يدخل ضمن الحل التمويلي؟
ما التكلفة الإجمالية للحل الجديد؟
وهل سيحقق لي فعلاً وضعاً مالياً أكثر ملاءمة؟
الخلاصة
توحيد الالتزامات ليس قراراً يؤخذ لمجرد تقليل عدد الأقساط.
إنه قرار مالي يحتاج إلى دراسة ومقارنة وفهم كامل للتكلفة والمدة والقدرة على السداد.
وقد يكون مناسباً لبعض الحالات، بينما قد تكون إعادة التمويل أو إعادة الجدولة أو أحد الحلول الأخرى أكثر ملاءمة لحالات مختلفة.
لذلك، قبل أن تبدأ… افهم وضعك أولاً، ثم اختر الحل.
هل تعددت عليك الالتزامات؟
دع الحزم العقارية تدرس حالتك وتساعدك على التعرف على الحلول العقارية والتمويلية المناسبة لاحتياجك.